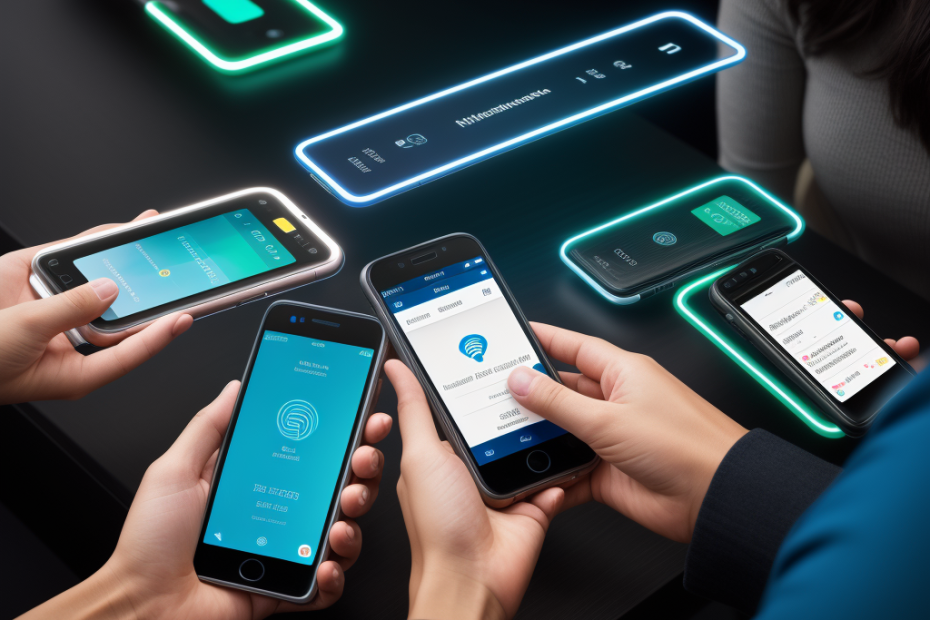
Era digital telah membawa perubahan fundamental dalam berbagai aspek kehidupan, termasuk cara kita bertransaksi. Sistem pembayaran digital kini menjadi bagian tak terpisahkan dari aktivitas sehari-hari, menggantikan sebagian besar metode pembayaran tunai atau konvensional. Kemudahan, kecepatan, dan efisiensi menjadi daya tarik utama yang membuat masyarakat semakin beralih ke solusi pembayaran berbasis teknologi ini. Namun, seiring dengan kemudahannya, muncul pula pertanyaan krusial mengenai cara kerja sistem ini dan jaminan keamanannya. Memahami kedua aspek ini adalah kunci untuk memanfaatkan teknologi pembayaran digital secara optimal dan terhindar dari potensi risiko.
Memahami Mekanisme Dasar Sistem Pembayaran Digital
Pada intinya, sistem pembayaran digital memfasilitasi transfer nilai dari satu pihak ke pihak lain melalui jaringan elektronik. Berbagai jenis sistem pembayaran digital beroperasi dengan mekanisme yang sedikit berbeda, namun prinsip dasarnya tetap sama.
Dompet Digital (E-Wallets)
Salah satu bentuk pembayaran digital yang paling populer adalah dompet digital. Ini adalah aplikasi atau platform yang menyimpan informasi pembayaran pengguna, seperti detail kartu debit, kartu kredit, atau saldo yang telah diisi sebelumnya. Ketika melakukan transaksi, pengguna memilih opsi pembayaran melalui dompet digital mereka. Sistem kemudian akan mengotentikasi pengguna (biasanya melalui PIN, sidik jari, atau pengenalan wajah) sebelum melanjutkan ke tahap transfer dana. Dana dapat ditarik langsung dari saldo di dompet digital, atau diproses melalui kartu yang terhubung. Proses ini biasanya sangat cepat, seringkali hanya membutuhkan beberapa detik.
Transfer Antar Bank Digital
Layanan perbankan digital memungkinkan pengguna untuk melakukan transfer dana antar rekening bank secara elektronik. Ini dapat dilakukan melalui aplikasi mobile banking atau internet banking. Pengguna memasukkan detail penerima (nomor rekening dan nama bank) serta jumlah yang ingin ditransfer. Setelah otentikasi, bank akan memproses permintaan dan memindahkan dana dari rekening pengirim ke rekening penerima. Transaksi ini bisa memakan waktu beberapa menit hingga beberapa jam, tergantung pada sistem kliring antar bank yang digunakan.
Kartu Kredit dan Debit Digital
Meskipun kartu fisik tetap ada, teknologi pembayaran digital juga memungkinkan penggunaan kartu secara virtual. Informasi kartu (nomor, tanggal kedaluwarsa, CVV) dapat disimpan dalam aplikasi pembayaran, seperti Google Pay atau Apple Pay. Saat bertransaksi, perangkat seluler didekatkan ke terminal pembayaran yang mendukung Near Field Communication (NFC). Data kartu akan ditransmisikan secara aman untuk otentikasi dan penyelesaian transaksi.
Pembayaran Berbasis QR Code
Metode pembayaran menggunakan Kode QR (Quick Response Code) juga sangat populer, terutama di Asia. Penjual akan menampilkan kode QR yang berisi informasi detail transaksi. Pembeli kemudian menggunakan aplikasi pembayaran mereka untuk memindai kode QR tersebut, memasukkan jumlah pembayaran, dan mengonfirmasi transaksi. Sistem akan memverifikasi detailnya dan memproses transfer dana.
Jaminan Keamanan dalam Sistem Pembayaran Digital
Aspek keamanan adalah prioritas utama dalam pengembangan dan operasional sistem pembayaran digital. Berbagai lapisan perlindungan diterapkan untuk menjaga kerahasiaan dan integritas data transaksi.
Enkripsi Data
Semua data sensitif, baik informasi pribadi pengguna maupun detail transaksi, dienkripsi menggunakan algoritma yang kuat. Enkripsi ini mengubah data menjadi kode yang tidak dapat dibaca tanpa kunci dekripsi yang tepat. Hal ini memastikan bahwa bahkan jika data disadap, isinya tetap aman dan tidak dapat dipahami oleh pihak yang tidak berwenang.
Otentikasi Multifaktor (MFA)
Untuk memverifikasi identitas pengguna, sistem pembayaran digital seringkali menerapkan otentikasi multifaktor. Ini berarti pengguna harus menyediakan lebih dari satu bentuk bukti identitas, seperti kombinasi kata sandi dan kode OTP (One-Time Password) yang dikirimkan melalui SMS atau aplikasi autentikator. Beberapa sistem bahkan mendukung otentikasi biometrik seperti sidik jari atau pemindaian wajah, yang memberikan lapisan keamanan tambahan yang sulit dipalsukan.
Tokenisasi
Dalam beberapa skenario, terutama untuk pembayaran menggunakan kartu yang disimpan di dompet digital, teknologi tokenisasi digunakan. Alih-alih menyimpan nomor kartu sebenarnya, sistem akan membuat “token” unik yang mewakili informasi kartu. Token ini digunakan untuk setiap transaksi, sehingga nomor kartu asli tidak pernah terekspos langsung kepada merchant atau pihak ketiga. Jika token diretas, ia tidak memiliki nilai di luar konteks transaksi tertentu.
Pemantauan Transaksi dan Deteksi Penipuan
Penyedia layanan pembayaran digital terus memantau aktivitas transaksi untuk mendeteksi pola yang mencurigakan atau aktivitas penipuan. Sistem canggih menggunakan kecerdasan buatan (AI) dan machine learning untuk menganalisis triliunan transaksi dan mengidentifikasi anomali, seperti transaksi besar yang tidak biasa atau aktivitas dari lokasi geografis yang berbeda. Jika ada indikasi penipuan, transaksi dapat diblokir secara otomatis atau dikirimkan untuk tinjauan manual.
Keamanan Perangkat Pengguna
Meskipun sistem backend sudah aman, keamanan perangkat yang digunakan pengguna juga krusial. Menggunakan kata sandi yang kuat pada ponsel, mengaktifkan kunci layar, serta mengunduh aplikasi hanya dari sumber terpercaya (seperti Google Play Store atau Apple App Store) adalah langkah-langkah preventif yang penting. Selain itu, berhati-hatilah terhadap tautan mencurigakan atau permintaan informasi pribadi melalui email atau pesan singkat.
Penggunaan sistem pembayaran digital memang menawarkan berbagai kemudahan. Dengan pemahaman yang baik tentang cara kerjanya dan langkah-langkah keamanan yang diterapkan, masyarakat dapat bertransaksi secara digital dengan lebih percaya diri. Penting untuk selalu mengikuti perkembangan teknologi keamanan dan selalu waspada terhadap potensi ancaman. Untuk pengelolaan keuangan perusahaan yang lebih efisien, pertimbangkan juga solusi seperti aplikasi gaji terbaik yang dapat terintegrasi dengan berbagai metode pembayaran. Bagi bisnis yang ingin membangun sistem teknologi informasi yang kokoh, memilih software house terbaik dapat menjadi langkah strategis.